19 maja, 2026
Singapore’s Defense Chain Supplies: Dlaczego Azja Południowo-Wschodniej jest Centrum Zatrzymania Strategii
Gotowość do obrony nigdy nie była czysto kwestią platform, główek czy głowy. W coraz większym stopniu militariusze, którzy utrzymują przewagę operacyjną, to te, które mają najgłębsze inwestycje w infrastrukturę logistyczną, najbardziej odporne łańcuchy dostaw oraz najbardziej jasne zrozumienie długoterminowych wymagań w zakresie utrzymania. Zamówienia dostają nagłówki. Utrzymywanie w terenie utrzymuje armię.
Nigdzie w Azji Pacyfiku nie jest ta rzeczywistość bardziej oczywista niż w Singapurze. Miasto poniżej sześciu milionów ludzi zbudowało jeden z najbardziej zdolnych ekosystemów przemysłu obronnego w regionie i postawiło się jako krytyczny węzeł logistyczny dla operacji wojskowych, utrzymania floty oraz zarządzania łańcuchem dostaw w Azji Południowo-Wschodniej. Zrozumienie, w jaki sposób Singapur osiągnął ten cel i co oznacza dla szerszego regionalnego rynku obrony, oferuje praktyczne wglądy strategiczne dla urzędników udzielających zamówień publicznych, zarządców floty oraz specjalistów ds. logistyki obronnej działających w regionie.
Dlaczego Geografia sprawiła, że Singapur jest centrum logistyki obronnej
Wartość strategiczna Singapuru zawsze była nierozłączna od jej lokalizacji. Na południowym krańcu Półwyspu Malezji, leży na skraju cieśniny Malacca, która jest jednym z najbardziej krytycznych punktów morskich świata. Około 40 procent światowego handlu morskiego przechodzi przez te wody, w tym ogromne ilości ropy, skroplonego gazu ziemnego i gotowych towarów przemieszczających się między Oceanem Indyjskim a Morzem Południowym Chin. Dla wojskowych planistów i obronnych specjalistów logistycznych, kontroli nad, lub w minimalnej odległości do, ten fragment daje strategiczną dźwignię, że żadna ilość wewnętrznej geografii nie może powtórzyć.
Ta rzeczywistość geograficzna ukształtowała postawę obronną Singapuru od samego początku niepodległości. Przywództwo kraju uznało, że małe państwo bez strategicznej głębi nie stać na myślenie wojskowe garnizonu. Zamiast tego zbudował możliwości projekcji zewnętrznej, inwestując w moc morską, ekspedycyjne środki powietrzne, a także krytycznie infrastrukturę logistyczną wymaganą do utrzymania zarówno. Rezultatem jest ekosystem portowy i lotniczy, który służy nie tylko krajowym wymaganiom obrony, ale pełni rolę regionalnej kotwicy podtrzymywczej dla sojuszników, partnerów i ćwiczeń wielostronnych.
Port w Singapurze jest drugim, najbardziej ruchliwym portem kontenerowym na świecie przez przepustowość. Port lotniczy Changi jest konsekwentnie oceniany wśród najbardziej wydajnych operacyjnie międzynarodowych węzłów lotniczych. Oba aktywa pobierają podwójne cło: usługi logistyki handlowej przy jednoczesnym zapewnieniu zdolności do przepustowości wymaganych przez wojsko operacji utrzymania. W przypadku gdy części zamienne, sprzęt konserwacyjny lub obronny muszą szybko przemieszczać się przez Azję Południowo-wschodnią, Singapur jest, domyślnie, najbardziej niezawodnym punktem tranzytowym w regionie.
Regionalna łączność wojskowa wzmacnia tę przewagę geograficzną. Singapore hostuje USA. Navy’s Logistics Group Western Pacific w bazie Naval Base Changi, zakładu wspierającego rotacyjne rozmieszczenie USA. bojowników powierzchniowych i łodzi podwodnych w całym Indo Pacific. To porozumienie nie jest przypadkowe. Odzwierciedla ono świadome uznanie przez obie strony, że singapurska infrastruktura logistyczna zapewnia poziom niezawodności, głębi i osiągnięcia, że obecnie żaden inny kraj azjatycki na południowy wschód nie pasuje.
Ekosystem i infrastruktura wojskowa Singapuru
Geografia sama nie tworzy węzła obronnego. To, co Singapur zbudował na szczycie swojej strategicznej lokalizacji, jest wyrafinowaną bazą przemysłową obronną, która daje państwu miejskiemu rzeczywistą zdolność do produkcji, utrzymania, rewizji i utrzymania złożonych systemów wojskowych na skalę.
Inżynieria ST jest najbardziej widocznym elementem tego ekosystemu. Założony w 1967 r., a obecnie działający w przestrzeni lotniczej, elektronice, rozwiązań miejskich i segmentach obrony, przedsiębiorstwo wygenerowało dochody przekraczające 9 mld USD w ostatnich latach i zatrudnia ponad 22 000 osób na ponad 100 lokalizacji na całym świecie. Jego obrona biznes obejmuje zbrojone produkcja i modernizacje pojazdów, integrację systemów morskich, łączność satelitarną i obronną elektroniki. W dziedzinie pojazdów wojskowych, ST Engineering ma bogate doświadczenie z floty Sił Zbrojnych Singapuru Bionix piechoty pojazdów bojowych, Terrex pancerników i różnych platform kołowych i śledzonych, zapewniając lokalne centrum doskonałości zarówno dla oryginalnej produkcji sprzętu, jak i wsparcie cyklu życia.
Defense MRO w Singapurze znacznie wykracza poza ST Engineering. Sektor MRO w Singapurze, zakotwiczony w parku Aerospace Seletar i wspierany przez obiekty w Changi, jest rutynowo wymieniany jako największy węzł MRO lotnictwa w Azji Pacific. Firmy, w tym Singapur Technologie Aerospace, ST Aerospec, Rolls Royce, Pratt & Whitney, i gęsty klastr specjalistycznych opiekunów komponentów obsługiwać obiekty, które służą zarówno komercyjnych jak i wojskowych klientów lotnictwa. Ta koncentracja umiejętności technicznych, narzędzi i certyfikaty zdolności utrzymania ma bezpośrednie korzyści dla logistyki obrony: w przypadku gdy samoloty wojskowe i platformy skrzydeł obrotowych wymagają utrzymania w całym regionie, Singapur oferuje najgłębszą ławkę o poświadczonych zdolnościach w ramach ASEAN.
Naval Base, zlecony w 2004 r. i dom Republice First Flotilla Marynarki Singapurskiej, jest jednym z niewielu obiektów w Azji Południowo-Wschodniej, zdolnych do zakwaterowania i wspierania dużych bojowników powierzchni, w tym statków klasy niszczycieli. Jej kotliny głębinowe, infrastruktura logistyczna i współlokowane obiekty wsparcia sprawiają, że jest naturalnym gospodarzem dla krajów partnerskich i węzłem krytycznym w regionalnych sieciach podtrzymywalnych. Zdolność bazy do usługiwania odwiedzin USA Okręty marynarki morskiej nie są jedynie układem dwustronnym; jest konkretnym wyrazem roli Singapuru jako regionalnego wyzwoliciela logistycznego.
Siły Zbrojne Singapuru działają jako wymagający klient, który napędza lokalną bazę przemysłową obrony do rozwoju światowej klasy możliwości. Z obowiązkowymi służbami krajowymi, które generują stałą siłę znaczącej zaawansowania technicznego, a budżet obronny stale odpowiada ponad trzy procenty PKB, wojsko Singapuru stawia na swoich dostawców rygorystyczne wymagania. Spełnienie tych wymagań spowodowało, że lokalny przemysł ukształtował się w coś, co może wspierać znacznie szerszy popyt regionalny.
Południowo-wschodnia Azjatycka nowoczesność w dziedzinie obrony i rozwoju regionalnego
Singapurski ekosystem obronny istnieje w kontekście regionalnym, który szybko się zmienia. W całej Azji Południowo-Wschodniej budżety obronne stale wspinają się w latach 2020s, napędzane przez połączenie postrzeganych wyzwań bezpieczeństwa, długotrwałą modernizację floty oraz coraz większe uznanie wśród rządów ASEAN, że gotowość obrony wymaga trwałych inwestycji, a nie episodicznych zamówień.
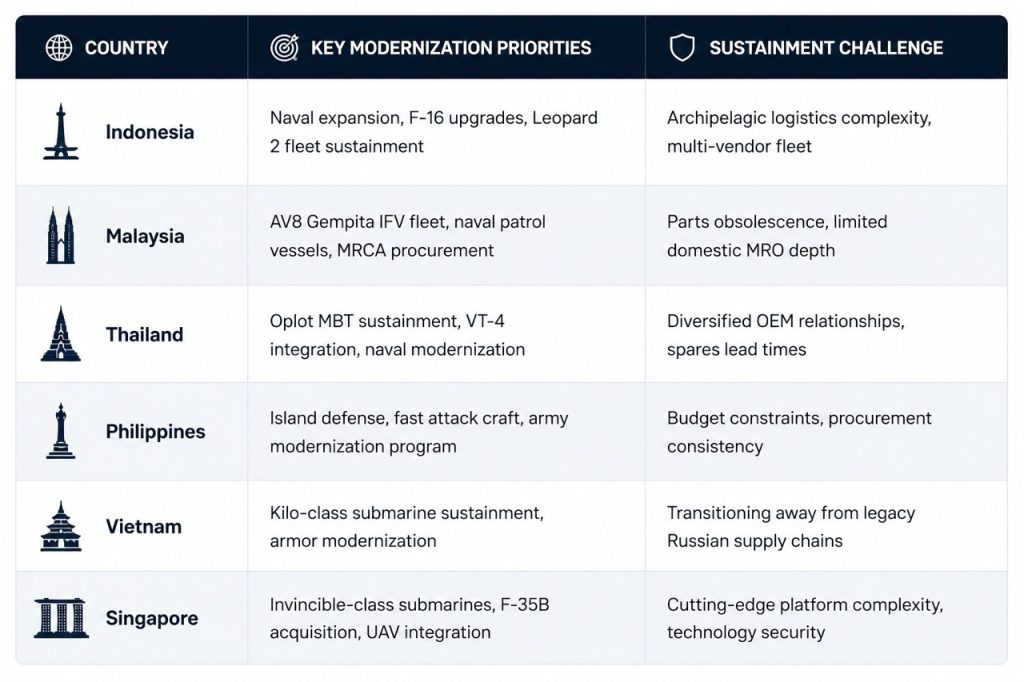
Indonezja, największa siła wojskowa regionu przez personel, w ciągu ostatnich dziesięciu lat znacznie zainwestowała w modernizację floty. Jego armia działa Leopard 2 główne czołgi bojowe nabyte z Niemiec, wraz z Marder piechotą i różnorodne mieszanie platform kołowych z wielu OEM. Zarządzanie utrzymaniem w tak zróżnicowanej flotie, dostarczane przez dostawców rozproszonych po całej Europie, Azji i Ameryce Północnej, stanowi poważne wyzwanie logistyczne, które indonezyjscy oficerowie ds. zamówień publicznych aktywnie pracują w celu rozwiązania problemu poprzez strategie wielozadaniowe oraz partnerstwa na rzecz wsparcia regionalnego.
Malezja inwestuje w platformę zbrojeniową AV8 Gempita, wyprodukowaną na rynku krajowym o znaczących treściach zagranicznych, wskazuje na napięcie wielu krajów ASEAN, które stoją w obliczu pragnienia suwerenności przemysłowej, a rzeczywistość praktyczna, że złożone platformy wojskowe wymagają wsparcia zewnętrznego łańcucha dostaw przez wiele lat po dostarczeniu. Doświadczenia Tajlandii w zakresie podtrzymywania głównych czołgów bojowych Oplotu, nabytych od Ukrainy, wykazały z dużą jasnością, co się dzieje, gdy zdolność państwa dostawcy do dostarczania części zamiennych jest zakłócana przez wydarzenia geopolityczne całkowicie poza kontrolą kraju kupującego.
Filipiny realizowały stały program modernizacji wojskowej na mocy ustawy o modernizacji AFP, z alokacjami na platformy sił naziemnych, statki morskie i zasoby lotnicze. Wietnam po cichu rozszerza swoje możliwości obronne ze szczególnym uwzględnieniem świadomości domen morskich i operacji podwodnych, jednocześnie zarządzając złożonym przejściem od całkowitej zależności od rosyjskich łańcuchów dostaw, przechodzenie gwałtownie przyspieszone przez sankcje po 2022 r.
We wszystkich tych przypadkach Singapur pełni funkcję regionalnego punktu odniesienia: państwo, które wykazało, jak trwałe inwestycje w obronność, rozwój przemysłowy i planowanie logistyczne łączą się w celu wytworzenia prawdziwych zdolności operacyjnych. Jego regionalny wpływ na myślenie o podtrzymywaniu broni znacznie wykracza poza jej granice.
Dlaczego trwanie ma znaczenie bardziej niż nabycie
Cykl obronny jest uwodzicielski w swojej jasności. Określa się platformy, wymagania na piśmie, prowadzone konkursy, udzielane zamówienia i harmonogramy dostaw wynegocjowane. Na koniec procesu nadchodzi coś konkretnego: pojazdy, statki, samoloty, systemy uzbrojenia. Budżety na obronę są uzasadnione parlamentami i ministerstwami finansowymi wobec tych widocznych rezultatów. Problem polega na tym, że ten ukierunkowany na zamówienia sposób kształtowania się systematycznie nie docenia kosztów i złożoności przyszłych działań.
W przypadku większości głównych platform obronnych koszt nabycia stanowi około 20–40 % całkowitych kosztów cyklu życia. Pozostała część obejmuje 20, 30, a w niektórych przypadkach 40 lat obsługi operacyjnej, części zamiennych, regularną konserwację, nieplanowaną naprawę, aktualizacje oprogramowania, ulepszenia zdolności, i ostatecznie zarządzane wycofanie z usługi. Kraj, który nabywa zdolną flotę pancerną, ale nie planuje i nie finansowany cykl życia podtrzymującego nie posiada aktywów wojskowych. Posiada on amortyzującą kolekcję metalu i elektroniki, przy czym zmniejsza się wskaźnik dostępności operacyjnej.
Planowanie konserwacji pojazdów wojskowych wymaga od decydentów, aby mogli jednocześnie myśleć przez wiele horyzontów czasowych. W najbliższym okresie chodzi o utrzymanie dostępności operacyjnej powyżej minimalnych progów. W perspektywie średnioterminowej obejmuje zarządzanie bezsensownością, ponieważ komponenty wychodzą z produkcji i oryginalni dostawcy konsolidacji, rynków wyjścia lub kierunków technologii przesuwowych. W perspektywie długoterminowej wymaga ono strategicznego zaangażowania się w światową bazę przemysłową obronną, aby zapewnić, że wsparcie pozostanie dostępne, gdy platformy są dziesięcioleci po ich pierwotnym terminie dostawy.
Gotowość floty jest metrią, która czyni te abstrakcje betonu. Batalion pancernych pojazdów piechoty o 60 procent dostępności operacyjnej jest, dla celów praktycznych, batalionem 60 procent jego nominalnej siły. Brakujące pojazdy nie znikają z porządku obliczeń bitwy poprzez działania wroga lub atrycja treningu. Znikają, ponieważ nie były dostępne części zamienne w razie potrzeby, ponieważ konserwacja została odroczona ze względu na opóźnienia łańcucha dostaw lub dlatego, że praktyki zarządzania inwentaryzacją nie przewidywały sygnałów popytu z pola.
Podejście Singapuru do wsparcia pojazdów wojskowych oferuje tu lekcje pouczające. Republika Singapurska od dawna utrzymuje wymagające wymagania dotyczące dostępności operacyjnej floty pancernej, a ST Engineering zbudował programy utrzymania wokół tych wymagań, które obejmują wieloletnie umowy na części zamienne, pozycjonowanie na przyszłość i zarządzały programy przestarzałości dla platform starzenia się. To nie jest model wyłączny dla bogatych państw miejskich. Jest to ustrukturyzowane podejście do wspierania cyklu życia, które każdy wojskowy może dostosować się do własnego kontekstu zasobów.
Wojskowe części zapasowe w Azji Pacyfiku
Na całym rynku obrony Azji Pacyfiku łańcuch dostaw części zamiennych stawia wyzwania, które stają się bardziej ostre w miarę wieku flot, napięcia geopolityczne wprowadzają nowe zagrożenia łańcucha dostaw, a producenci oryginalnych urządzeń konsolidują swoje działania na rynku aftermarket.
Ołów dla wojskowych części zamiennych w całym regionie rutynowo rozciąga się do 12, 18, a w niektórych przypadkach 24 miesiące lub więcej dla złożonych komponentów pochodzących z europejskich lub amerykańskich OEM. Te czasy ołowiu odzwierciedlają kombinację ograniczeń w zakresie zdolności produkcyjnych, czasu przetwarzania pozwoleń na wywóz, odległości wysyłki, a w niektórych przypadkach zamierzone strategie OEM dotyczące kontroli dostaw po wprowadzeniu do obrotu. W przypadku wojskowych planistów logistyki, którzy pracują nad utrzymaniem gotowości floty, te ramy czasowe są operacyjne nie do przyjęcia w scenariuszach kryzysowych i zakłócają finansowo w cyklach utrzymania pokoju.
Zależność od pojedynczego źródła pozostaje dominującym czynnikiem ryzyka w łańcuchach obronnych Azji Pacific. Wiele państw ASEAN nabyło swoje główne platformy sił lądowych od dostawców w ramach umów międzyrządowych, przy czym wsparcie po wprowadzeniu produktu do obrotu zostało zamknięte na rzecz pierwotnego OEM lub jego wyznaczonej sieci. Po wykonaniu tej sieci jest to zadowalające rozwiązanie. Jeżeli nie wynika to z konsolidacji dostawcy, powikłań politycznych, ograniczeń eksportowych lub prostego komercyjnego podejmowania decyzji, państwo przyjmujące ma ograniczoną dźwignię i mniej alternatywnych niż chce.
Opanowanie opanowania dodaje kolejną warstwę złożoności. Platformy, które weszły na rynek w latach 1990s i na początku 2000s zbliżają się lub przeszły punkt, w którym producenci pierwotni oficjalnie zakończyłi produkcję części zamiennych dla określonych komponentów. Znalezienie alternatywnych źródeł dla krytycznych komponentów, kwalifikowanie tych źródeł do celów wojskowych i włączenie ich do rurociągów konserwacyjnych wymaga trwałych wysiłków w zakresie zamówień publicznych i zasobów technicznych, które dopiero zaczynają rozwijać niektóre mniejsze zakłady obronne ASEAN.
Praktyki zarządzania inwentaryzacją w całym regionie znacznie się różnią. Najbardziej zdolne zakłady obronne utrzymują wyrafinowane systemy prognozowania popytu, które umożliwiają zespołom zamówień publicznych przewidywanie wskaźnika konsumpcji, identyfikację zbliżających się niedoborów i odpowiednie uprzednie wprowadzenie zamówień, aby uniknąć zakłóceń operacyjnych. Mniej dojrzałe systemy opierają się na reaktywnych zamówieniach, zamawiając części po ich awariach, a nie wcześniej, co gwarantuje przedłużony czas przestoju pojazdu i napompowane koszty zamówień w sytuacjach nadzwyczajnych.
Strategie wielopozyskowe zyskują trakcję, ponieważ te zagrożenia są obecnie dobrze rozumiane. Zespoły obronne w całym ASEAN coraz częściej poszukują alternatywnych wykwalifikowanych dostawców dla krytycznych komponentów, a nie jako odzwierciedlenie niezadowolenia z istniejących stosunków OEM, ale jako celowego środka zarządzania ryzykiem. Wojsko posiadające dwa lub trzy wykwalifikowane źródła krytycznego napędu, zawieszenia lub układu napędowego jest konstrukcyjnie bardziej wytrzymałe niż jedno, bez względu na to, jak wiarygodne było jedno źródło historyczno.
Regionalna odporność łańcucha dostaw i strategiczne zarządzanie ryzykiem
Morze Południowochińskie przedstawia najbardziej oczywiste geopolityczne nakłady na planowanie regionalnego łańcucha dostaw. Spory terytorialne dotyczące Chin, Wietnamu, Filipin, Malezji, Brunei i Tajwanu tworzą tło trwałego napięcia niskopoziomowego, które okresowo eskaluje w konfrontacje z potencjalnymi szlakami eskalacji. W przypadku planistów logistyki obronnej w regionie nie chodzi tylko o to, czy napięcia te będą miały wpływ na operacje wojskowe, lecz czy zakłócenia łańcucha dostaw spowodowane przez niestabilność regionalną pogorszą gotowość właśnie wtedy, gdy najbardziej wymagana jest gotowość.
To nie ćwiczenia teoretyczne. Przecięcie przez komercyjne szlaki żeglugowe i kwestionowane strefy morskie na Morzu Południowym oznacza, że scenariusze zakłóceń, nawet krótki bezpośredni konflikt wojskowy, mogą w znacznym stopniu wpłynąć na przepływ broni przez region. Piractwo, wtrącanie się, ograniczenia związane z portem i ubezpieczeniem stają się realicznymi czynnikami ryzyka w przypadku podwyższonego napięcia. Kierownicy łańcucha dostaw, którzy nie zmapowali swoich sieci logistycznych przed tymi przypadkami, planują dla regionu, który już nie istnieje.
Stanowisko Singapuru jako regionalnego centrum logistycznego stanowi częściowe ograniczenie tych zagrożeń, właśnie dlatego, że jego położenie geograficzne jest dostępne i poza najbardziej zakwestionowanymi obszarami morskimi. Singapur nie jest jednak izolowany od niestabilności regionalnej. Samo Strat Malacca, będąc ogólnie bezpiecznym, jest punktem uśmiercania, który jest rozpoznawalny w każdym poważnym scenariuszu konfliktu jako potencjalny punkt zakłócenia. Odporne projektowanie łańcucha dostaw, dla każdej organizacji obrony działającej w Azji Pacific, wymaga myślenia poza zależność od węzłów pojedynczych, nawet gdy ten węzeł jest równie zdolny jak Singapur.
Geopolityczne zmiany poza regionem bezpośrednim zwiększają jeszcze większą złożoność. Środowisko kontroli wywozu w Stanach Zjednoczonych, Unii Europejskiej i Zjednoczonym Królestwie stało się bardziej rygorystyczne w odpowiedzi na szerszą dynamikę konkurencji. Okoliczności związane z bezpieczeństwem technologicznym doprowadziły do bardziej rygorystycznych kontroli podzespołów podwójnego zastosowania, które wpływają na łańcuchy obronne dostaw, nawet jeśli przedmioty te nie są wewnętrznie wojskowe. Przedsiębiorstwa działające na rynku części zamiennych pojazdów wojskowych muszą kierować się tymi środowiskami regulacyjnymi z coraz większą wyrafinacją.
W rezultacie bardziej istotnym zastanowieniem się nad planowaniem staje się odporność na produkcję w regionie. Kilka państw ASEAN, w tym Singapur, Malezja i Indonezja, aktywnie badało sposoby zwiększenia udziału w działaniach na rzecz utrzymania obronności prowadzonych w regionie. Obejmuje to nie tylko działalność MRO, ale również produkcję komponentów, naprawę i rewizję złożonych zespołów oraz rozwój technicznych możliwości certyfikacyjnych, które zmniejszają zależność od organów kwalifikacji pozaregionalnych.
Co zespoły obrony powinny nauczyć się z Singapuru
Podejście Singapuru do zarządzania łańcuchem dostaw obronnych nie jest po prostu wynikiem polityki w zakresie bogactwa lub przemysłu. Odzwierciedla on szereg dyscyplin strategicznych, które mogą stosować zespoły przetargowe w ramach systemu ASEAN niezależnie od dojrzałości na skalę budżetową lub bazę przemysłową.
Wstępnym warunkiem dla tego, co następuje, jest opracowanie map łańcucha dostaw, które są prowadzone w sposób poważny i regularnie aktualizowane. Organizacje obronne, które nie mają jasnego obrazu skąd pochodzą ich krytyczne części zamienne, jakie są czasy główne, gdzie istnieją uzależnienia od pojedynczych źródeł oraz jak ich łańcuch dostaw wykonywałby w przypadku scenariuszy zakłóceń, nie mogą zarządzać ryzykiem, których nie zidentyfikowali. Zakład obronny Singapuru systematycznie inwestował w ten rodzaj widoczności łańcucha dostaw, a korzyści operacyjne są odzwierciedlone w wskaźnikach gotowości.
Alternatywne kwalifikacje dostawcy wymagają przydatnego czasu. Zespół zamówień, który określa krytyczną zależność od pojedynczego źródła i rozpoczyna proces kwalifikowania dopiero po wystąpieniu zakłóceń w dostawie, zarządza raczej kryzysem niż zapobieganiu takiemu kryzysowi. Model Singapuru sugeruje, że alternatywne kwalifikacje dostawcy powinny być traktowane jako rutynowa funkcja udzielania zamówień, a nie środek nadzwyczajny, przy czym środki przeznaczone są na utrzymanie wykwalifikowanych alternatyw dla kategorii krytycznych komponentów, zanim będą one potrzebne.
Planowanie utrzymania cyklu życia w miejscu nabycia platformy jest strukturalnie skuteczniejsze niż retrospektywne umowy o utrzymanie. Umowy o zamówieniach, które obejmują postanowienia dotyczące wsparcia części zamiennych, określone zobowiązania w zakresie zarządzania okresem przestoju oraz jasno określone ustalenia przejściowe, kiedy produkcja kończy się, dają podmiotom wojskowym dźwignię, która znika po obsłudze platformy, a alternatywy są ograniczone. Regionalne zespoły obronne, które negocjują tylko w sprawie harmonogramu cen i dostaw platformy, pozostawiają znaczącą wartość podtrzymywalną.
Strategiczne programy akcji, kalibrowane w stosunku do realistycznych wskaźników konsumpcji i czasu łańcucha dostaw, zapewniają ubezpieczenie operacyjne od scenariuszy zakłóceń. Posiadanie nadwyżki zapasu ma koszty, ale koszty te są wymierne i wykonalne. Koszt rozszerzonego czasu przestoju pojazdu spowodowany niedostępnością części zamiennych, pod względem operacyjnym i finansowym, zazwyczaj przekracza koszt przechowywania wykazu ostrożności o szerokim marginesie.
Przyszłość południowo-wschodniej Azji jako Hub Obronności
Trasa rynku obrony Azji Południowo-Wschodniej w ciągu następnej dekady konsekwentnie wskazuje w jednym kierunku: większe inwestycje, większa złożoność i większe zapotrzebowanie na zaawansowane rozwiązania w zakresie utrzymania. Dane SIPRI konsekwentnie pokazują, że wydatki na obronę ASEAN wzrosną w tempie przekraczającym średnią światową, a programy modernizacji prowadzone w Indonezji, Wietnamie, Filipinach i Malezji przyniosą wymóg utrzymania, że istniejąca infrastruktura regionalna nie jest w pełni przygotowana do spełnienia.
Rola Singapuru, ponieważ kotwica regionalna prawdopodobnie pogłębi się zamiast zmniejszać, przynajmniej w najbliższej perspektywie. Żaden inny kraj ASEAN nie łączy singapurskiej głębi, jakości infrastruktury, łączności logistycznej i stabilności polityki w sposób umożliwiający szybkie przeniesienie przywództwa regionalnego. Indonezja ma rozmiary i coraz większe ambicje przemysłowe, ale jej geografia komplikuje logistykę w sposób, w jaki zwarta struktura portów nie stoi w obliczu. Malezja ma zdolność przemysłu, ale mniejszą bazę przemysłową obronną. Wietnam i Filipiny rozwijają swoją infrastrukturę utrzymującą od niższych poziomów odniesienia.
Włączenie zaawansowanych technologii do zarządzania łańcuchem dostaw obronnych przekształci sposób utrzymywania regionalnego w nadchodzącym dziesięcioleciu. Przewidywalne platformy konserwacyjne, prognozy popytu kierowanego przez AI, możliwości cyfrowe dwuosobowe dla głównych platform oraz produkcja dodatków w odniesieniu do dotychczasowej produkcji części zamiennych są przenoszone z eksperymentalnych do najbardziej zaawansowanych placówek obronnych na całym świecie. Ich przyjęcie w ramach logistyki obrony ASEAN będzie nierówne, ale presja na ich przyjęcie wzrośnie, gdy floty staną się bardziej złożone, a wymogi dotyczące gotowości stają się coraz bardziej wymagające.
Regionalizacja łańcucha dostaw obronnych, która już jest priorytetem politycznym w kilku stolicach ASEAN, przyspieszy, jeśli szersze trendy geopolityczne będą nadal uzależniać od odległych dostawców uznawane strategiczne podatność. Singapore jest dobrze postawiony, aby gościć regionalne węzły powstających łańcuchów dostaw właśnie dlatego, że jego istniejąca infrastruktura, otoczenie regulacyjne i pracownicy techniczni czynią go naturalnym miejscem dla operacji logistyki o wysokiej wartości. Pytanie dotyczące zespołów ds. zamówień publicznych w całym regionie nie jest pytaniem, czy Singapur pozostanie ważny dla ich sieci utrzymujących. W ten sposób ustrukturyzują swoje relacje łańcucha dostaw, aby zmaksymalizować wartość strategiczną, jaką zapewnia ten regionalny węzeł.
Organizacje obronne, które utrzymają przewagę operacyjną w Azji Południowo-Wschodniej w czasie kolejnego pokolenia, będą tymi, którzy traktują logistykę nie jako funkcję wsparcia, ale jako zdolność strategiczną. Będą one inwestować w widoczność łańcucha dostaw, systematycznie kwalifikują się dostawcy alternatywni, negocjują postanowienia dotyczące utrzymania w zamówieniach publicznych oraz planują scenariusze, w których ich łańcuchy dostaw napotykają stres. Singapur modelował to podejście od trzech dziesięcioleci. Reszta regionu w coraz większym stopniu odnotowuje.
Trwałość trwałości jest krawędzią konkurencyjną
Najbardziej zdolna platforma broni na świecie ma wartość gotową do zera, gdy jej części zapasowe nie udaje się. To nie jest teoretyczna obserwacja. Jest to udokumentowana rzeczywistość operacyjna, która dotknęła siły obronne w całej Azji Pacific i na całym świecie, często w momencie gdy najbardziej wymagana była gotowość.
Singapur spędził dziesięciolecia na budowie infrastruktury, zdolności przemysłowych i głębokości logistycznej, co czyni go najbardziej niezawodnym węzłem obronnym w Azji Południowo-Wschodniej. Inwestycje te obecnie płacą dywidendy nie tylko dla sił zbrojnych Singapuru, ale także dla całego regionalnego ekosystemu obronnego, który w coraz większym stopniu zależy od łączności logistycznej Singapuru, zdolności MRO i sieci łańcucha dostaw.
W odniesieniu do urzędników odpowiedzialnych za zamówienia na obronę, zarządców floty oraz specjalistów w zakresie logistyki wojskowej działających w całym ASEAN, nauka strategiczna z Singapuru jest jasna: Planowanie utrzymania musi być traktowane z takim samym rygorem, takim samym przydziałem zasobów i tym samym strategicznym prognozowaniem, co nabycie platformy. Podjęta dzisiaj decyzja o zamówieniach będzie wywoływać wymogi w zakresie utrzymania na najbliższe 25–40 lat. Strategie dotyczące łańcucha dostaw, które są obecnie projektowane, określą, czy wymogi te są spełnione na możliwych do przyjęcia poziomach kosztów i dostępności operacyjnej, czy też przy kosztach kryzysowych i pogorszonej gotowości.
Rynek obrony Azji Południowo-Wschodniej rośnie w skali, złożoności i znaczenia strategicznego. Infrastruktura utrzymująca wymagana do wsparcia budowania obecnie wzrostu, zakotwiczona na istniejącej fundacji Singapuru i rozszerzająca się na region, którego zakłady wojskowe są coraz bardziej wyrafinowane, co faktycznie wymaga długoterminowej gotowości floty.
Organizacje, które teraz angażują się w tę rzeczywistość, budowania odporności łańcucha dostaw, kwalifikowalności alternatywnych dostawców oraz projektowanie programów utrzymania, które mogą pochłaniać zakłócenia bez poniżania gotowość, to te, które utrzymują przewagę operacyjną, gdy ma to największe znaczenie.
Ponieważ organizacje obronne na całym południowo-wschodniej Azji nadal rozwijają i modernizują swoje floty, utrzymanie nie może być już traktowane jako funkcja wtórna. Gotowość operacyjna zależy od odpornych łańcuchów dostaw, niezawodnej dostępności części zamiennych wojskowych oraz długoterminowych strategii wsparcia cyklu życia umożliwiających utrzymanie krytycznych platform misji przez dziesięciolecia służby.
W obronie AB rozumiemy, że utrzymanie gotowości floty wymaga więcej niż składników żywiących. Wymaga on zaufanych sieci dostaw, planowania ciągłości oraz podejścia ukierunkowanego na utrzymanie, opracowanego w odniesieniu do realiów operacyjnych. Od wsparcia wojskowych części zamiennych, aby zapewnić odporność łańcucha oraz długoterminowe wymagania dotyczące utrzymania floty, koncentrujemy się na pomaganiu organizacjom obrony w zwiększaniu dostępności operacyjnej w coraz bardziej złożonym środowisku.
Aby przedyskutować swoje wymagania w zakresie części zamiennych wojskowych, wyzwania związane z utrzymaniem lub potrzeby związane ze wsparciem floty, skontaktuj się z naszym zespołem i zbadaj, jak strategiczne partnerstwa na rzecz dostaw mogą wzmocnić długoterminową gotowość.
Możesz się z nami skontaktować w celu obrony części zamiennych
Skontaktuj się z nami
Powiązane Kategorie Części Wojskowych, Platformy Pojazdów i Poradniki Techniczne
Zapoznaj się z katalogiem oryginalnych (OEM) oraz kodyfikowanych w systemie NATO (NSN) części zamiennych AB Defence, specyfikacjami platform oraz powiązanymi artykułami technicznymi:
Kategorie Części Zamiennych w Katalogu (NSN i OEM)
- Komponenty Obronne Standardu NATO i Osprzęt Wojskowy (12,993 pozycji w katalogu)
- Części Zamienne do Czołgów M60 (M60A1 / M60A3 / M60T) (497 pozycji w katalogu)
- Części Zamienne do Haubicy Samobieżnej M109 (585 pozycji w katalogu)
- Części Zamienne do Pojazdów Opancerzonych BMC Kirpi MRAP (597 pozycji w katalogu)
- Wojskowe Części Zamienne Mercedes-Benz Unimog (562 pozycji w katalogu)
- Pełny Katalog Wojskowych Części Zamiennych NATO NSN i OEM (16 760+ Pozycji)
Kompatybilne Platformy Wojskowe i Grupy Systemowe
- Platformy
- Grupy produktów
- Jakość
- Możliwości
- Gąsienicowe pojazdy opancerzone
- Zapytanie Ofertowe B2B (RFQ) i Wsparcie Techniczne